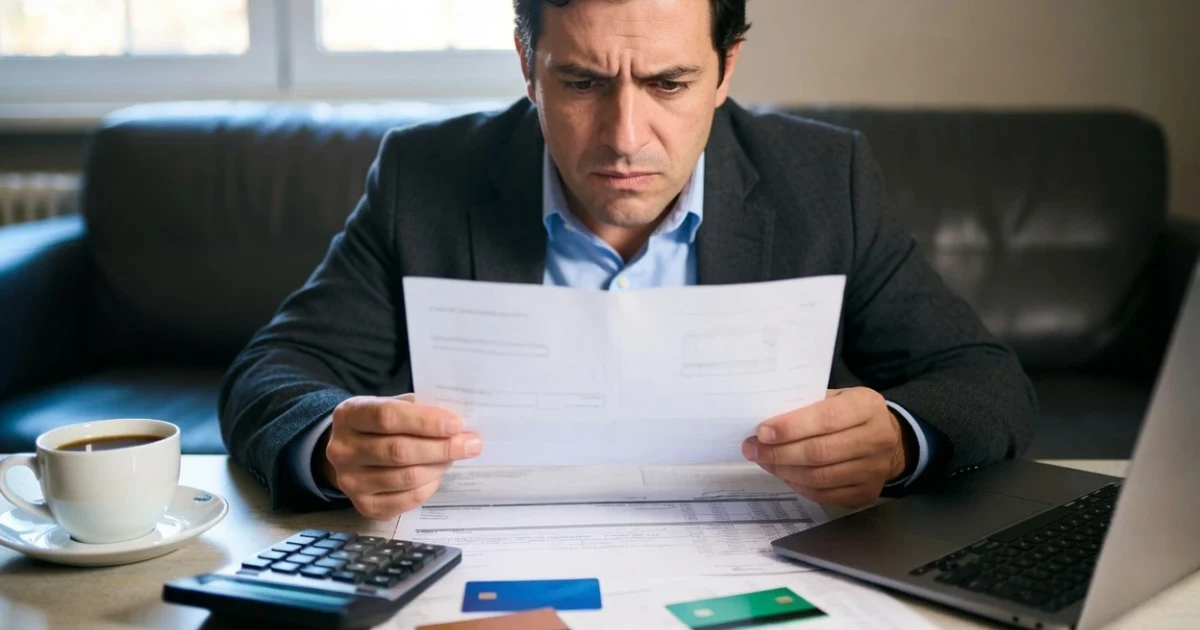
La tarjeta de crédito es una de esas herramientas que parecen inofensivas hasta que dejan de serlo. Un día estás pagando el súper con ella «para no tocar la cuenta» y, sin darte cuenta, el saldo pendiente empieza a parecerse más a una hipoteca que a un capricho puntual. Y no, no eres el único al que le ha pasado. La deuda tarjeta de crédito es uno de los problemas financieros más comunes en los hogares españoles, y muchas veces se convierte en una bola de nieve que crece más rápido de lo que uno imagina.
Por qué la deuda de tarjeta se descontrola tan rápido
Aquí va la parte incómoda: las tarjetas de crédito no están diseñadas para ser tu mejor amiga. Están diseñadas para que pagues intereses. Y cuando esos intereses son del tipo revolving, la cosa se pone seria, porque puedes estar pagando religiosamente cada mes y aun así ver que la deuda apenas baja. Es como intentar vaciar una bañera con el grifo abierto.
El efecto bola de nieve
Cuando solo pagas el mínimo mensual, gran parte de esa cuota se va directa a intereses, no al capital. Así que la deuda se estanca o incluso crece, mientras tú sigues creyendo que estás «pagando poco a poco». Спойлer: no es así como funciona.
Si en algún momento sientes que la deuda tarjeta de crédito ha dejado de ser manejable con tus propios recursos, es una señal clara de que necesitas replantear la estrategia, no de que hayas hecho algo mal como persona. Esto le pasa a gente responsable, ordenada y con buenos hábitos de ahorro. El sistema está pensado así.
Señales de que la deuda ya no es «normal»
No hace falta tener un doctorado en economía para notar cuándo algo se ha ido de madre. Algunas señales bastante claras:
- Pagas el mínimo cada mes y el saldo apenas se mueve.
- Usas una tarjeta para pagar otra deuda (spoiler: esto nunca termina bien).
- Te preocupa más la fecha de cobro que la de cumpleaños de tu madre.
- Has empezado a evitar mirar el extracto bancario, como si no verlo lo hiciera desaparecer.
Si te identificas con dos o más de estos puntos, no estás siendo dramático. Es momento de actuar, y cuanto antes, mejor.
Consejos preventivos para no llegar a ese punto
Antes de que la cosa se complique, hay hábitos que marcan la diferencia. No son trucos mágicos, pero funcionan si se aplican con constancia.
Usa la tarjeta como si fuera dinero en efectivo
Suena obvio, pero muy pocas personas lo hacen. Si no tienes ese dinero disponible en tu cuenta, no lo gastes con la tarjeta pensando que «ya lo pagaré». Ese pensamiento es, literalmente, el origen del problema.
Evita el pago mínimo como norma
Pagar solo el mínimo debería ser la excepción, no la regla. Es la vía más rápida para que los intereses se coman tu presupuesto mes tras mes sin que lo notes hasta que ya es demasiado tarde.
Revisa tus extractos con regularidad
No hace falta obsesionarse, pero sí dedicarle cinco minutos al mes para saber exactamente en qué se ha ido el dinero. Muchas deudas se descontrolan simplemente porque nadie estaba mirando.
Ten un colchón de emergencia
Aunque sea pequeño. Tener un fondo, aunque sean 300 o 500 euros, evita que uses la tarjeta cada vez que surge un imprevisto, que siempre surge, porque la vida es así de graciosa.
Qué hacer cuando la deuda ya te supera
Aquí es donde muchas personas cometen el error de intentar resolverlo todo solas, negociando directamente con el banco sin ninguna estrategia, o peor aún, pidiendo otro préstamo para tapar el agujero anterior. Eso rara vez termina bien.
Cuando la deuda ya ha crecido hasta un punto que te genera ansiedad, insomnio o esa sensación constante de estar «apagando fuegos», lo más sensato es apoyarte en profesionales que sepan negociar directamente con los acreedores. Empresas como Soluciona Mi Deuda se dedican precisamente a esto: analizar tu situación real, diseñar un plan de pago viable y negociar condiciones que tú solo probablemente no conseguirías, porque los bancos no suelen ser especialmente flexibles cuando hablas con ellos como particular.
Por qué la negociación profesional marca la diferencia
Un acreedor no negocia igual con una persona angustiada que con un equipo que conoce los mecanismos legales y financieros del sector. Esto no es cuestión de «hablar bonito», sino de entender el terreno: plazos, quitas posibles, reestructuración de deuda y alternativas legales que muchas veces ni sabías que existían.
El error de ignorar el problema
Hay una tentación muy humana de pensar que si no abres el correo del banco, la deuda deja de existir. Pero los intereses no entienden de evasión emocional, siguen corriendo aunque tú mires para otro lado. Cuanto más tiempo pase sin actuar, más complicado (y caro) será resolverlo después.
Actuar a tiempo no es un signo de debilidad financiera, es exactamente lo contrario: es tomar el control antes de que la situación te controle a ti.
Recuperar el control paso a paso
La buena noticia, si es que hay alguna en todo esto, es que la deuda de tarjeta de crédito tiene solución en la gran mayoría de los casos. No existe una fórmula mágica ni un truco de un solo paso, pero sí existe un camino: entender bien cuánto debes, a quién, en qué condiciones, y buscar ayuda especializada si el panorama te supera.
No se trata de vivir con miedo a usar la tarjeta para siempre, sino de aprender a usarla con cabeza y saber pedir ayuda antes de que el problema se convierta en una carga imposible de sostener. Al final, controlar tus finanzas no es cuestión de suerte, es cuestión de información, hábitos y, cuando hace falta, del acompañamiento adecuado.

Viral en la red

También te puede interesar