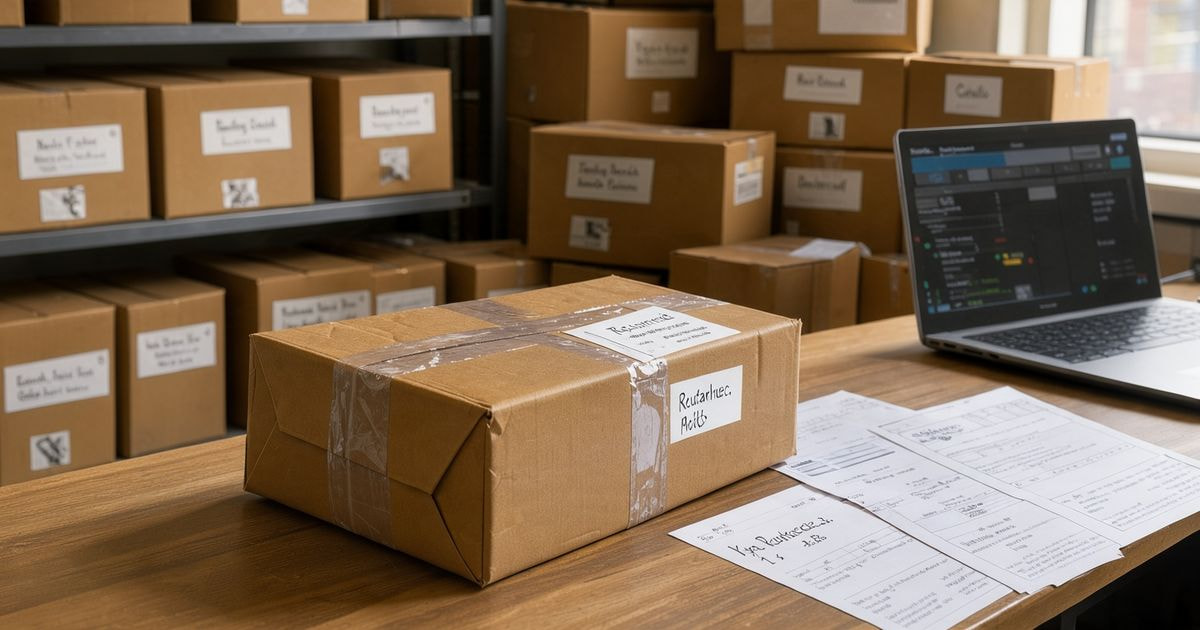
En el día a día de un autónomo o de una pyme hay dos tareas que parecen no tener nada que ver: corregir una factura y saber cuántas unidades quedan en el almacén. Sin embargo, están más unidas de lo que parece. Cada devolución, cada descuento aplicado después de vender y cada error en un pedido afecta a la vez a la facturación y al stock. Gestionarlas por separado es una de las fuentes de errores más habituales en la pequeña empresa.
Qué es una factura rectificativa y cuándo hay que emitirla
Una factura ya emitida no se puede borrar ni modificar sin más. Cuando hay que corregirla, se emiten facturas rectificativas, reguladas en el Reglamento de facturación (Real Decreto 1619/2012). Son obligatorias, entre otros casos, cuando la factura original tiene errores en los datos que exige la ley o cuando cambia la base imponible de la operación.
Las situaciones más frecuentes son:
- Datos incorrectos del cliente, del NIF o del tipo de IVA.
- Devoluciones de mercancía, totales o parciales.
- Descuentos o bonificaciones concedidos después de facturar.
- Impagos que, cumpliendo ciertos requisitos, permiten recuperar el IVA ingresado.
La rectificativa debe emitirse en cuanto se conoce el motivo, dentro de los cuatro años siguientes al devengo, con una serie de numeración propia y haciendo referencia a la factura que corrige. Un error frecuente es corregir «a mano» la factura original o emitir una nueva sin anular la anterior, algo que deja la contabilidad descuadrada y puede dar problemas con Hacienda.
El vínculo con el almacén
Cuando un cliente devuelve un producto, no basta con emitir la rectificativa. Esa mercancía vuelve al almacén y tiene que reflejarse en el inventario: si se puede volver a vender, si está dañada o si hay que devolverla al proveedor. Si la factura se corrige pero el stock no, el programa dirá que hay menos unidades de las que hay realmente, y al revés.
Un buen control de inventario permite saber en todo momento qué hay, dónde está y cuánto vale. Para un negocio con producto físico, es la base para comprar a tiempo, no inmovilizar dinero en mercancía que no rota y no prometer a un cliente algo que no se tiene.
Por qué un ERP ayuda a autónomos y pymes
La forma más eficaz de mantener facturación e inventario alineados es que vivan en el mismo sistema. Un ERP, o una solución que integre facturación y almacén, hace que una venta descuente el stock automáticamente y que una devolución lo reponga al emitir la rectificativa. Los datos se introducen una sola vez y llegan a contabilidad sin pasar por hojas de cálculo.
Las ventajas se notan pronto: menos errores, cierres de mes más rápidos, una visión real de márgenes y existencias y menos horas dedicadas a cuadrar números. Además, con la factura electrónica obligatoria entre empresas en el horizonte y las exigencias de la normativa antifraude sobre los programas de facturación, contar con un sistema actualizado deja de ser opcional.
Escenarios según el tipo de negocio
Autónomo de servicios: no tiene almacén, pero sí rectificativas por errores o descuentos. Una herramienta de facturación sencilla, con series separadas y conexión con su asesor, es suficiente.
Pequeño comercio o tienda online: las devoluciones son constantes. Aquí la integración entre ventas, rectificativas e inventario es imprescindible para no vender lo que no se tiene.
Pyme de distribución: maneja muchas referencias, proveedores y pedidos. Necesita trazabilidad de lotes, albaranes y devoluciones, y un sistema que conecte el almacén con compras, facturación y contabilidad.
Asesorías: reciben la documentación de muchos clientes. Que esos clientes trabajen con programas que emiten rectificativas correctas y exportan los datos bien ordenados les ahorra tiempo y errores.
Errores comunes que conviene evitar
Los fallos que más se repiten son mezclar rectificativas y facturas ordinarias en la misma serie, olvidar reflejar las devoluciones en el stock, hacer inventarios solo una vez al año y elegir herramientas que no se comunican entre sí. Corregirlos no requiere grandes inversiones: basta con un sistema que conecte las piezas y con el hábito de registrar cada movimiento cuando ocurre.

Viral en la red

También te puede interesar