Comprar una vivienda en Madrid para ponerla posteriormente en alquiler continúa siendo una opción que despierta el interés de pequeños inversores y propietarios que buscan obtener ingresos a largo plazo. Sin embargo, el contexto actual obliga a hacer las cuentas con más detalle que hace unos años.
El precio del alquiler en Madrid alcanzó en agosto los 23,3 euros por metro cuadrado, tras crecer un 5,1 % respecto al mismo mes del año anterior, según los últimos datos de idealista.
Pero que los alquileres hayan subido no significa que cualquier vivienda sea automáticamente una buena inversión. Antes de comprar, conviene analizar todos los costes asociados a la operación y calcular cuánto dinero puede quedar realmente después de pagar los gastos.
El primer cálculo: cuánto cuesta realmente comprar
El precio que aparece en el anuncio es el punto de partida, pero no representa el coste total de adquisición.
A la cantidad que se paga por la vivienda hay que añadir los gastos derivados de la compraventa, como impuestos, notaría, registro o gestoría, además de los posibles costes asociados a la financiación si se recurre a una hipoteca.
También conviene reservar una cantidad para poner el inmueble a punto antes de alquilarlo. Una vivienda que necesita una reforma, renovar instalaciones o simplemente actualizar su imagen puede requerir una inversión adicional que debe incorporarse al cálculo desde el principio.
Por eso, comparar dos viviendas únicamente por su precio de venta puede llevar a conclusiones equivocadas.
¿Qué alquiler puede conseguir realmente?
El siguiente paso es estimar cuánto podría pagarse por la vivienda una vez puesta en el mercado.
Aquí resulta fundamental comparar inmuebles similares de la misma zona: superficie, número de habitaciones, estado, planta, ascensor, terraza, garaje y otros elementos que puedan influir en el precio.
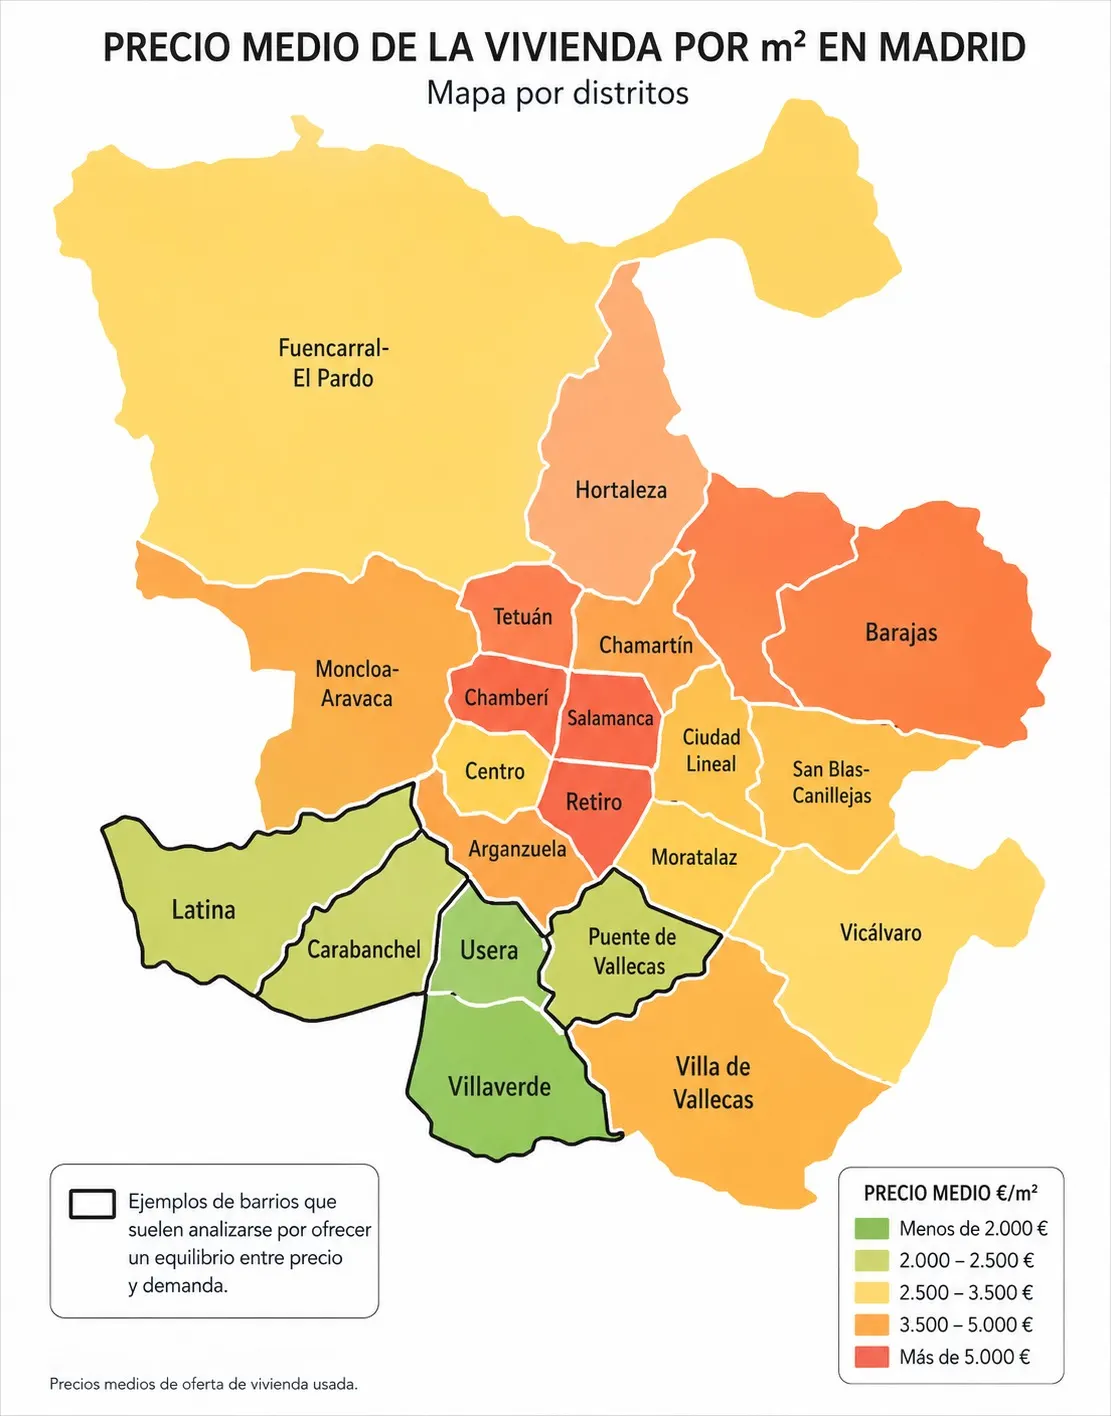
El mercado madrileño presenta diferencias importantes entre zonas. En agosto, por ejemplo, el precio medio registrado por idealista era de 28,3 euros por metro cuadrado en el distrito de Salamanca frente a 17,2 euros en Barajas.
Esto demuestra que no existe una única referencia para toda la capital. La ubicación y las características concretas del inmueble pueden modificar sustancialmente la renta que un propietario puede esperar.
La rentabilidad bruta no cuenta toda la historia
Una de las cifras más utilizadas para analizar una inversión inmobiliaria es la rentabilidad bruta.
El cálculo es sencillo: se divide el alquiler anual entre el precio de compra y se multiplica por 100.
Pero este porcentaje tiene una limitación importante: no incluye todos los gastos que soportará el propietario.
Según los datos publicados por idealista, la rentabilidad bruta de la vivienda en Madrid se situó en el 4,7 % durante el segundo trimestre de 2026. A nivel nacional fue del 6,5 %.
La diferencia entre ambas cifras sirve para recordar que el precio de adquisición y el nivel de alquiler de cada mercado condicionan directamente el retorno de una inversión.
Para obtener una imagen más realista habría que descontar, entre otros conceptos, comunidad, IBI, seguros, mantenimiento, posibles reparaciones, impuestos y los periodos en los que la vivienda pueda permanecer vacía.
El tiempo sin inquilino también cuesta dinero
Uno de los errores más habituales al hacer números es asumir que la vivienda estará alquilada los doce meses del año.
En la práctica, entre la salida de un inquilino y la entrada del siguiente pueden pasar días o semanas. También pueden producirse periodos más largos si el precio solicitado no se corresponde con el mercado o si el inmueble necesita actuaciones antes de volver a comercializarse.
Por eso, al calcular la rentabilidad esperada conviene trabajar con un escenario realista y contemplar cierto margen para periodos de vacancia.
En un mercado con demanda elevada, como el madrileño, una vivienda correctamente valorada puede tener más facilidad para encontrar interesados. La propia evolución de los precios refleja la presión existente sobre el alquiler, aunque esto no elimina la necesidad de fijar correctamente la renta.
¿Comprar barato o comprar lo que tenga más demanda?
Otra cuestión que debe plantearse el inversor es qué tipo de vivienda busca.
Una propiedad más económica puede ofrecer una rentabilidad interesante sobre el papel, pero quizá necesite una reforma importante o se encuentre en una zona con menor demanda.
Por el contrario, una vivienda con un precio de compra superior puede contar con características que faciliten su alquiler y reduzcan determinados riesgos.
No existe una fórmula universal. La decisión dependerá de la inversión disponible, el horizonte temporal, la financiación y el perfil de inquilino al que se quiera dirigir el inmueble.
También hay que valorar quién gestionará el alquiler
Comprar la vivienda es solo el comienzo. Una vez adquirida, habrá que encontrar inquilino, preparar el inmueble, publicar el anuncio, organizar visitas, revisar documentación y formalizar el contrato.
Después llegarán las tareas relacionadas con la propia gestión: cobros, incidencias, mantenimiento o renovación del alquiler.
Para un propietario que tiene varias viviendas o que no quiere encargarse personalmente de todas estas gestiones, recurrir a una empresa especializada puede simplificar considerablemente el proceso.
En Madrid, algunas compañías han desarrollado modelos de gestión integral que van desde la valoración inicial del inmueble hasta la comercialización y posterior administración. InmoRenta, por ejemplo, combina servicios de gestión patrimonial, comercialización y gestión del alquiler, además de contar con una cartera de inmuebles tanto en venta como en alquiler.
Su catálogo permite, además, consultar las propiedades disponibles en cada momento y comparar diferentes viviendas por ubicación, superficie, características y precio.
Para un inversor, observar qué tipo de viviendas se están comercializando puede servir también como referencia a la hora de estudiar el mercado y valorar qué características pueden tener mayor demanda.
Una inversión inmobiliaria empieza antes de firmar
La compra de una vivienda para alquilar puede tener sentido dentro de una estrategia patrimonial a largo plazo, pero requiere algo más que encontrar un inmueble que parezca atractivo.
El precio de adquisición, los gastos iniciales, la financiación, el alquiler previsto, los costes recurrentes y los posibles periodos sin ocupación deben formar parte de la misma cuenta.
En el mercado madrileño, donde el precio del alquiler continúa creciendo, pero la rentabilidad bruta de la vivienda se encuentra por debajo de la media nacional, hacer bien los números antes de comprar resulta especialmente importante.
La pregunta, por tanto, no debería ser únicamente cuánto cuesta una vivienda o cuánto podría cobrarse por ella. La clave está en conocer cuánto capital será necesario invertir, qué ingresos puede generar realmente y qué gastos habrá que asumir durante los años de propiedad.
Solo después de responder a esas preguntas tiene sentido comparar las propiedades disponibles y decidir qué operación encaja mejor con el objetivo de cada inversor.
Viral en la red

También te puede interesar