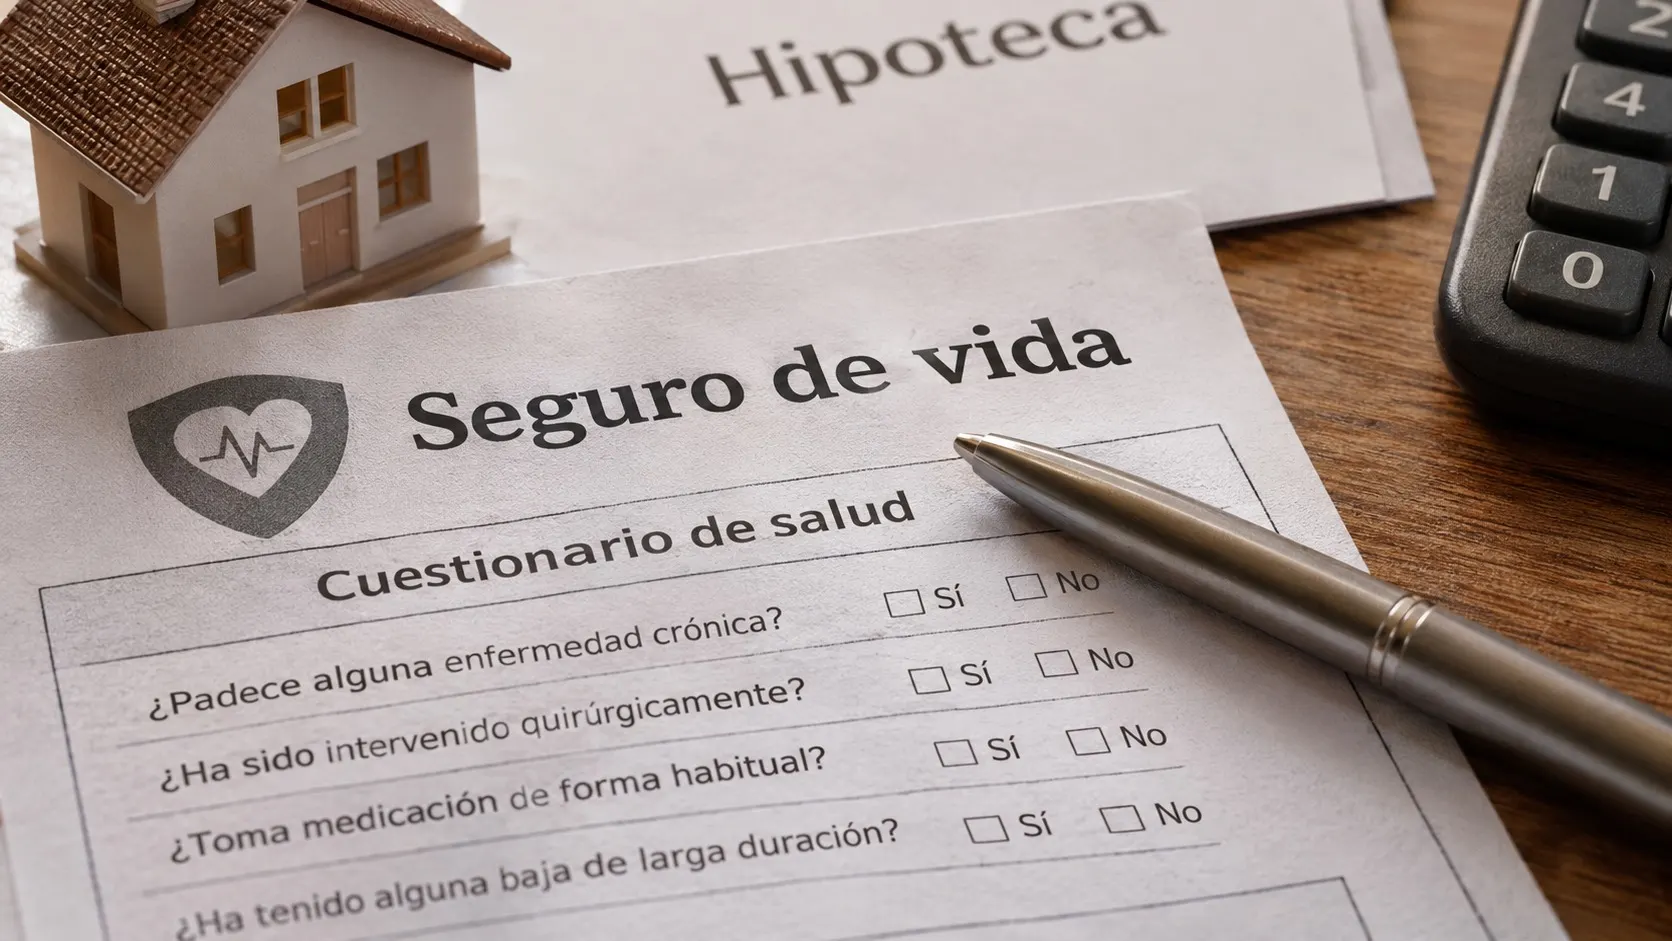
Miles de familias firmaron un seguro de vida en la misma sucursal donde contrataron la hipoteca: una firma más entre decenas de documentos, con la idea de que, si el titular fallecía o quedaba inválido, el préstamo quedaría cubierto. El problema aparece años después, cuando ocurre el siniestro y la compañía responde que no paga. Los motivos que alega se repiten.
El cuestionario de salud, en el centro del conflicto
La Ley de Contrato de Seguro obliga al tomador a declarar las circunstancias que conoce y que pueden influir en el riesgo, pero a través de un instrumento concreto: el cuestionario de salud que le somete la aseguradora. Si la compañía no presentó ese cuestionario, o lo hizo con preguntas genéricas, no puede después reprochar al asegurado que no mencionara una dolencia.
En los seguros contratados en el banco esto es frecuente: el cuestionario lo rellena el empleado de la oficina, a veces marcando casillas por defecto, y el cliente firma sin leerlo. Los tribunales exigen a las aseguradoras acreditar que las preguntas se formularon de verdad y que el asegurado pudo responderlas.
Dolo, culpa grave u omisión: no es lo mismo
Cuando la compañía invoca una enfermedad preexistente, la cuestión decisiva es la intención. La ley solo libera a la aseguradora del pago si el tomador actuó con dolo o culpa grave, es decir, si ocultó conscientemente algo relevante que se le había preguntado. Si la omisión fue de buena fe —un diagnóstico que desconocía, un episodio que no consideró importante o una pregunta que nunca se le hizo—, la consecuencia no es perder el seguro, sino, como mucho, una reducción proporcional de la prestación.
Además, en el seguro de vida rige la incontestabilidad: transcurrido un año desde la firma, la aseguradora ya no puede impugnar el contrato por inexactitudes en la declaración, salvo que pruebe dolo. Y esa prueba corresponde a la compañía, no a la familia.
Qué derechos tienen los beneficiarios
El capital de un seguro de vida es un derecho propio de los beneficiarios y no forma parte de la herencia. En las pólizas vinculadas a una hipoteca, el banco suele figurar como primer beneficiario hasta el importe de la deuda pendiente; el resto corresponde a las personas designadas o a los herederos. Que el beneficiario sea la entidad no impide que la familia reclame: le interesa que el préstamo se cancele y recuperar las cuotas pagadas desde el siniestro.
Conviene también revisar las exclusiones: las cláusulas que limitan la cobertura deben estar destacadas y aceptadas expresamente por escrito; de lo contrario, no pueden oponerse al asegurado.
Cómo reclamar, paso a paso
El primer paso es reunir la documentación: póliza y condiciones, cuestionario de salud, certificado de defunción o resolución de incapacidad, historial médico y las comunicaciones con la aseguradora. Después se presenta una reclamación escrita ante el Servicio de Atención al Cliente o el Defensor del Asegurado de la compañía. Si la respuesta es negativa o no llega en plazo, puede acudirse al Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones (DGSFP), cuyo informe no es vinculante pero pesa en la negociación.
Si la compañía mantiene su negativa, queda la vía judicial. Las acciones derivadas de un seguro de personas prescriben a los cinco años, aunque conviene actuar pronto para no perder pruebas. Muchas familias desconocen el régimen de intereses del artículo 20 de la Ley de Contrato de Seguro: si la aseguradora se demora sin causa justificada, el juez puede condenarla a un interés muy superior al legal, que se agrava cuando el retraso supera los dos años desde el siniestro. Por eso, contar con un abogado experto en reclamar los seguros de vida desde el inicio permite medir la solidez del rechazo, calcular lo que realmente corresponde y no dar por definitiva una negativa que no lo es.

Viral en la red

También te puede interesar